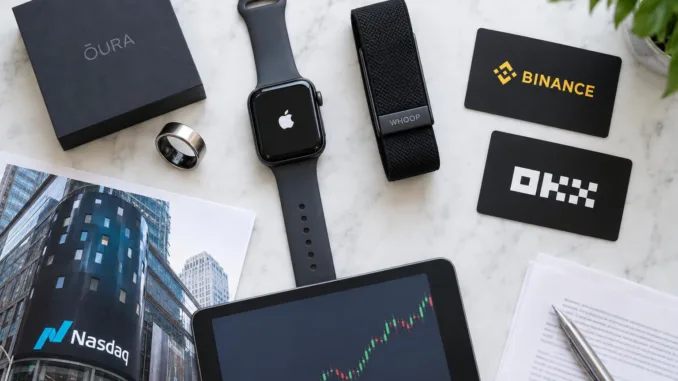
Oura verschiebt seinen Börsengang – offiziell wegen „Marktunsicherheit“. Das Unternehmen wächst rasant und ist profitabel, doch die geplante Bewertung und der hohe Anteil verkaufender Altaktionäre werfen Fragen auf.
Das Wichtigste in Kürze
- Oura verschiebt den IPO wegen Marktunsicherheit – Bewertung und Altaktien-Verkäufe sorgen für Skepsis.
- 73 % der angebotenen Aktien stammten von bestehenden Aktionären, nicht vom Unternehmen.
- Risiko: Bei 14–16 Mrd. US-Dollar Bewertung muss Oura jahrelang Marktführer bleiben.
Oura wächst schnell – und ist profitabel
Oura ist kein schwaches Unternehmen. Der Umsatz soll in diesem Jahr um rund 90 Prozent auf etwa 1,7 Mrd. US-Dollar steigen, das Unternehmen schreibt Gewinne, die Abonnements wachsen schnell und 5,7 Millionen zahlende Mitglieder nutzen die Produkte.
Das ist eine starke Basis. Doch die Bewertung, die Oura anstrebte, verlangt mehr als solide Zahlen – sie verlangt, dass Oura auf Jahre hinaus die dominierende Plattform für Gesundheits-Wearables bleibt.
73 Prozent der IPO-Aktien kamen von Altaktionären
Die geplante Struktur des Börsengangs war ungewöhnlich. Von den 50 Millionen angebotenen Aktien stammten nur 13,5 Millionen von Oura selbst – der Rest, 36,5 Millionen oder 73 Prozent, kam von bestehenden Aktionären.
Das macht den IPO eher zu einem Liquiditätsereignis für Investoren als zu einer großen Kapitalerhöhung für die nächste Wachstumsphase. Für Anleger ist das ein Signal: Wer hier verkauft, sitzt oft schon lange an Bord.
Die Bewertung von 14–16 Mrd. US-Dollar verlangt viel
Oura peilte eine Bewertung von rund 14 bis 16 Mrd. US-Dollar an – etwa das Acht- bis Neunfache des Umsatzes. Dabei stammen noch immer rund 80 Prozent der Erlöse aus Hardware, und in den ersten neun Monaten des Geschäftsjahres 2026 blieben nur etwa 61 Mio. US-Dollar Nettogewinn.
Das Verhältnis von Bewertung zu Gewinn ist damit sehr hoch. Anleger zahlen nicht für das heutige Oura, sondern für die Erwartung, dass Oura jahrelang Marktführer bleibt.
Apple und andere Konkurrenten setzen Oura unter Druck
Der Wettbewerb wird härter. Apple entwickelt laut Yahoo Finance angeblich einen bildschirmlosen Gesundheits- und Fitnesstracker – eine Art Apple-Antwort auf Whoop und Oura. Das Projekt ist noch experimentell und dürfte vor 2028 kaum starten, würde die Landschaft aber verändern.
Neben Apple drängen Google, Samsung, Whoop und weitere Anbieter von Smart Rings in denselben Markt. Oura müsste seine Führungsposition gegen deutlich größere Wettbewerber verteidigen.
Beschwerden über Akkus und Garantiekosten nehmen zu
In Nutzerforen wie Reddit häufen sich Berichte über nachlassende Akkus, Ersatzgeräte und die Kombination aus teurer Hardware und laufendem Abo. Reddit ist nicht repräsentativ, doch die Menge der jüngsten Akku-Beschwerden ist auffällig.
Die S-1-Unterlagen stützen das: Die Garantiekosten stiegen 2025 um rund 84 Mio. US-Dollar, wobei Akku-Probleme als eine der Sorgen im Hardwaregeschäft genannt wurden. Das belastet die Marge und das Vertrauen der Kunden.
Oura lässt sich schon vor dem IPO shorten
Ein ungewöhnlicher Punkt: Oura ist bereits handelbar, bevor die erste Aktie an der Nasdaq notiert. Börsen wie Binance und OKX haben laut BloFin Pre-IPO-Perpetual-Futures auf Oura aufgelegt, basierend auf der erwarteten Aktienzahl nach dem IPO.
Damit kann der Markt Oura bewerten, bevor überhaupt ein echter Handel beginnt. Für Anleger heißt das: Die Kursfindung beginnt früher – und kann unangenehm werden, wenn die Stimmung kippt.
Die Verschiebung erinnert an Klarna
Oura nennt „Marktunsicherheit“ als Grund für die Verschiebung, und die Bedingungen für IPOs haben sich tatsächlich verschlechtert. Barron’s verwies jedoch auch auf die aggressive Bewertung und den ungewöhnlich hohen Anteil verkaufender Insider als mögliche Gründe für die Zurückhaltung der Investoren.
Das erinnert an Klarna: Wenn ein stark erwarteter Börsengang verschoben wird, kann sich die Erzählung schneller ändern, als das Unternehmen reagieren kann. Aus einem begehrten IPO wird dann eine offene Frage nach der Bewertung.
Unsere Einschätzung
Was dafür spricht
- Oura wächst mit rund 90 Prozent Umsatzplus und ist profitabel.
- 5,7 Millionen zahlende Abonnenten sorgen für wiederkehrende Einnahmen.
- Die Marke Oura ist in der Kategorie der Smart Rings führend und bekannt.
Was dagegen spricht
- 73 Prozent der IPO-Aktien kamen von Altaktionären – ein Signal für mangelndes Vertrauen in die eigene Bewertung.
- Die Bewertung von 14–16 Mrd. US-Dollar ist im Verhältnis zum Nettogewinn von 61 Mio. US-Dollar sehr hoch.
- Rund 80 Prozent des Umsatzes stammen noch aus Hardware – ein margenschwaches, zyklisches Geschäft.
- Steigende Garantiekosten von 84 Mio. US-Dollar und Akku-Beschwerden belasten das Hardwaregeschäft.
Worauf du achten solltest
- Neue IPO-Unterlagen oder ein neuer Termin – achte auf Veränderungen bei Bewertung und Angebotsstruktur.
- Die Pre-IPO-Futures auf Binance und OKX: Sie zeigen, wie der Markt Oura vor dem Börsengang bewertet.
- Apple-Produktankündigungen im Bereich Gesundheits-Tracker – ein Markteintritt würde den Wettbewerb verschärfen.
Fazit
Oura ist ein starkes Unternehmen, aber ein IPO bei 14–16 Mrd. US-Dollar Bewertung ist kein Selbstläufer. Der hohe Anteil verkaufender Altaktionäre und die Abhängigkeit von Hardware machen die Aktie riskant. Wer einsteigen will, sollte auf die nächsten Unterlagen und die Pre-IPO-Kurse achten – dort zeigt sich, ob der Markt die Bewertung mitträgt.
Hinterlasse jetzt einen Kommentar